Impacto da volatilidade dos preços das matérias-primas nos mercados alimentares
domingo, 30 de novembro de 2008


Publicada porSilva à(s) 14:24 0 comentários
PPP
sexta-feira, 28 de novembro de 2008

A contenção orçamental, sem diminuição da qualidade dos serviços prestados, impõe uma iniciativa privada reputada mais eficiente, ou com maior capacidade de prover os capitais necessários aos indispensáveis investimentos.
Este modelo de contratação não se resume apenas aos grandes projectos, mas pode e deve ser aplicado em projectos de interesse local, com parcerias entre autarquias e empresas de construção.
Trata-se de um instrumento com potencial para dinamizar a economia e o emprego, garantindo maior eficácia no desenvolvimento de projectos e viabilizando o seu financiamento.
Preceitua-se a partilha de riscos entre as entidades públicas e privadas atendendo à capacidade de cada parte para gerir esses riscos, ficando identificada no contrato com toda clareza. O risco da insustentabilidade financeira da PPP, por causa não imputável ao parceiro público ou por motivo de força maior, estabelece-se legalmente que deverá ser, tanto quanto possível, transferido para o parceiro privado.
Publicada porSilva à(s) 17:32 0 comentários
Formação PME

Esta 6ª edição surge com um novo élan, parte de uma metodologia já adoptada anteriormente, a MPPO (Metodologia de Planeamento de Projectos por Objectivos) com um upgrade assente em experiências de sucesso e recorrendo a ferramentas de diagnóstico com maior ênfase na dimensão estratégica da intervenção.
No contexto PME os empresários e dirigentes activos das empresas possuem experiência acumulada ao longo do seu percurso profissional, mas são avessos a linguagens herméticas, usualmente utilizadas por consultores e formadores. Esta metodologia aposta numa linguagem acessível, na participação de todos e na definição de objectivos com metas de curto/médio prazo úteis e alcançáveis.
A escolha das entidades responsáveis pela execução do programa na respectiva região/sector de intervenção foi mais criteriosa, e os consultores/formadores estarão obrigatoriamente certificados por um curso sobre a implementação da metodologia.
Penso que assim se pode responder de uma forma mais rigorosa a debilidades no nosso tecido empresarial que todos apontam, mas que poucos se disponibilizam para contrariar.
A reduzida formação dos nossos operários e principalmente a escassa visão estratégica dos nossos empresários pode ser combatida. Haja participação e envolvimento para "Fazer das Pequenas, Grandes Empresas"
Publicada porSilva à(s) 17:25 1 comentários
O Futuro começa hoje
quinta-feira, 27 de novembro de 2008

Publicada porSilva à(s) 15:36 0 comentários
Ver o Mundo:

Foto: REUTERS/Stringer
Publicada porSilva à(s) 09:53 0 comentários
A Crise em Construção
terça-feira, 25 de novembro de 2008

A fortíssima quebra que continua a verificar-se no segmento residencial está a arrastar a Construção para mais um ano, o sétimo consecutivo, de evolução negativa, perspectiva, aliás, confirmada pelo Banco de Portugal no seu relatório de Outono, onde avança uma quebra de 4% no investimento em Construção para 2008.
Por outro lado no 3º trimestre de 2008, as novas encomendas na construção e obras públicas registaram uma variação homóloga de 29,6% (4,8% no 2º trimestre) reflectindo o forte crescimento de 118,2% do segmento de Obras de Engenharia (58,6% no 2º trimestre).
Publicada porSilva à(s) 13:54 0 comentários
A "desgraça" por anunciar - ACTUALIZAÇÃO 2

Mais uma actualização relativamente à economia chinesa.
Segundo o JP Morgan o consumidor chinês já está a dar sinais de alguma ansiedade. É certo que o governo está a tentar segurar a confiança, mas não é nada certo que tenha sucesso. O comentário a este report do JPM pode ser visto aqui no Financial Times.
Signs are emerging that the anxiety gripping consumers around the
world is spreading to China, says Jing Ulrich, managing director and
chairman of China equities at JPMorgan. “Despite the global
economic slowdown, falling stock markets, multiple natural disasters
and a stagnant housing sector, Chinese consumer spending had been
remarkably resilient for most of this year – until what appears to have
been markedly slower growth following the “Golden Week holiday in early
October,” she says.
Ms Ulrich says major Chinese department
stores have seen lighter traffic in recent weeks and the outlook is for
continued deceleration in sales growth. “Our discussions with
operators have found a similar slowdown among some apparel and luxury
goods retailers. Even mass-market food retailers and fast food chains
have shown signs of moderation since mid-October.”
NEW YORK (Reuters) - The notion that the U.S. is no longer the driver
of world economic growth is in vogue on Wall Street, yet the idea that
Europe and Asia have "decoupled" from the American economic engine may
be more an investor hope than a sound investment theory.
Este era o texto de 12 de Novembro:
Apenas para dar nota de um dado novo a este texto. A China anunciou ontem que o seu superavit comercial foi o mais alto de sempre. Uma leitura desatenta resultaria numa conclusão simples: continuamos na mesma tendência, nada mudou, o "decoupling" está em curso. Mas isso não é verdade. Este record acontece devido ao abrandamento das importações. Da Economia sabemos que o Investimento é leading e o Consumo é lagging. Ou seja, já se nota a forte redução de investimento na China, mas as exportações [de bens de consumo] ainda resistem, se bem que já a desacelerar. Uma análise destes números pode ser encontrada aqui.
Os mais atentos poderão invocar o plano apresentado pela China como algo que evitará males maiores. Pode até ser que sim, mas deve dizer-se que a maior parte das despesas já tinham sido anunciadas ,pelo que não há muito de novo neste anúncio. Há realmente motivos para preocupação.
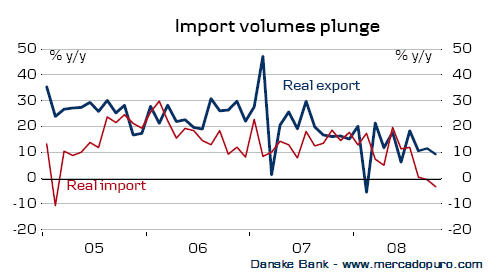


Já toda a gente está a contar com um cenário no mínimo "cinzento" para os próximos tempos. Talvez grande parte das más notícias já se encontre descontada pelos mercados e por cada um de nós.
Mas parece ainda faltar um anúncio, uma má notícia por dar.
A China tem crescido a taxas perto de 10% nos últimos anos. Alguns analistas têm avisado que a economia chinesa já está a desacelerar, a ponto de este ano crescer "apenas" 7%. Infelizmente parece ser uma previsão optimista. A China pode já ter mesmo "parado" e a situação ser bem pior do que se diz. Alguns economistas "no terreno" têm dado conta do encerramento de muitas empresas, diminuição brusca do
consumo privado, mercado imobiliário em queda de 20% a 40%, excesso de stocks de matérias primas e queda de 30% no consumo de carvão nas centrais térmicas de produção de energia. Se a isto juntarmos a recente actuação do banco central e o excesso de navios nos portos, vazios e sem carga para transportar, temos razões para pensar que falta anunciar esta "desgraça" - o grande motor da economia mundial dos últimos anos já parou!
A crise só poderá "bater no fundo" quando todas as más notícias forem divulgadas. Até lá há que ter muita paciência e sangue frio. As empresas devem estar atentas à deterioração do seu ambiente operacional e que consequências isso terá na sua situação financeira. O nível de endividamento actual poderá ser adequado hoje, mas o mesmo pode não acontecer daqui a alguns meses. E nessa altura não é certo que a banca possa ter a liquidez necessária para emprestar a todos os que dela necessitam.
Filipe Garcia
Economista da IMF
Artigo publicado no jornal Meia Hora em 31 de Outubro de 2008 (pág. 9)
Publicada porUlf à(s) 02:43 3 comentários
Etiquetas: Filipe Garcia


